Domain einkommensermittlung.de kaufen?
Wir ziehen mit dem Projekt
einkommensermittlung.de um.
Sind Sie am Kauf der Domain
einkommensermittlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einkommensermittlung.de kaufen?
Was ist die Baunvo?
Die Baunvo steht für die Baunutzungsverordnung und ist eine Rechtsverordnung in Deutschland, die die zulässige Nutzung von Grundstücken regelt. Sie legt fest, welche Art von Bauvorhaben auf einem bestimmten Grundstück durchgeführt werden dürfen und welche Vorschriften dabei einzuhalten sind. Die Baunvo dient somit der Sicherstellung einer geordneten städtebaulichen Entwicklung. **
Sind Stellplätze Nebenanlagen nach 14 BauNVO?
Sind Stellplätze Nebenanlagen nach 14 BauNVO? Die BauNVO regelt die Zulässigkeit von baulichen Anlagen und deren Nutzung. Stellplätze gelten als Nebenanlagen gemäß § 14 BauNVO, da sie der Erschließung und Nutzung eines Gebäudes dienen. Sie müssen entsprechend den Vorgaben der BauNVO dimensioniert und angeordnet werden. Die genauen Anforderungen an Stellplätze als Nebenanlagen sind in den jeweiligen Landesbauordnungen festgelegt. Insgesamt sind Stellplätze als Nebenanlagen nach 14 BauNVO von großer Bedeutung für die Planung und Genehmigung von Bauvorhaben. **

Ähnliche Suchbegriffe für BauNVO
Top-Angebote
Produkte zum Begriff BauNVO:
-
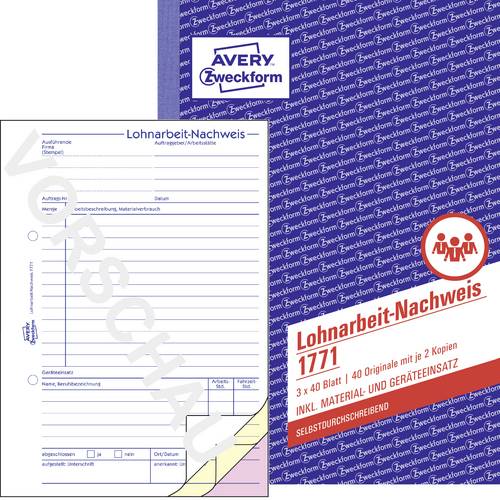
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Nebenanlage nach BauNVO?
Was ist eine Nebenanlage nach BauNVO? Eine Nebenanlage gemäß der Baunutzungsverordnung (BauNVO) ist ein Bauwerk oder eine bauliche Anlage, die einem Hauptgebäude oder einer Hauptanlage dient und in unmittelbarem räumlichen Zusammenhang dazu steht. Typische Beispiele für Nebenanlagen sind Garagen, Carports, Gartenhäuser, Geräteschuppen oder Terrassen. Diese Nebenanlagen dürfen in der Regel nur in einem bestimmten Abstand zum Hauptgebäude errichtet werden und unterliegen bestimmten baurechtlichen Vorschriften. Es ist wichtig, die genauen Regelungen der BauNVO sowie örtliche Bauvorschriften zu beachten, um eine rechtmäßige Errichtung von Nebenanlagen sicherzustellen. **
-
Was ist der Unterschied zwischen der BaunVO und dem BauGB?
Die BaunVO (Baunutzungsverordnung) regelt die zulässige Nutzung von Grundstücken und Gebäuden. Sie konkretisiert die Vorgaben des BauGB (Baugesetzbuch), welches die rechtlichen Rahmenbedingungen für das Bauwesen in Deutschland festlegt. Während das BauGB allgemeine Regelungen enthält, legt die BaunVO spezifische Vorgaben für einzelne Nutzungsarten fest, wie z.B. Wohngebiete, Gewerbegebiete oder Mischgebiete. **
-
Wie wirkt sich die progressiv gestaffelte Einkommenssteuer auf die Einkommensverteilung aus?
Die progressiv gestaffelte Einkommenssteuer führt dazu, dass Menschen mit höheren Einkommen einen höheren Steuersatz zahlen. Dadurch wird die Einkommensverteilung ausgeglichener, da Reiche einen größeren Anteil ihres Einkommens an den Staat abgeben. Dies kann zu einer Verringerung der Einkommensungleichheit führen. **
-
Wie werden Krankenkassenbeiträge in einer Gehaltsabrechnung berücksichtigt? Kann die Lohnabrechnung nachträglich geändert werden?
Krankenkassenbeiträge werden vom Bruttogehalt abgezogen und direkt an die Krankenkasse überwiesen. Die Höhe der Beiträge richtet sich nach dem Einkommen des Arbeitnehmers. Die Lohnabrechnung kann in der Regel nicht nachträglich geändert werden, es sei denn es handelt sich um einen Fehler oder eine gesetzliche Änderung. **


Wie wirkt sich die Steuerprogression auf die Einkommensverteilung und die Einkommensungleichheit aus?
Die Steuerprogression führt dazu, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen als Personen mit niedrigeren Einkommen. Dadurch wird die Einkommensverteilung ausgeglichen, da Reiche einen größeren Anteil ihres Einkommens abgeben müssen. Dies kann dazu beitragen, die Einkommensungleichheit zu verringern. **
Wie können Regierungen die Einkommensungleichheit reduzieren, um eine gerechtere Einkommensverteilung zu gewährleisten?
Regierungen können die Einkommensungleichheit reduzieren, indem sie progressive Steuersysteme einführen, die Reichen stärker besteuern. Sie können auch Mindestlöhne erhöhen und soziale Programme ausbauen, um den ärmeren Bevölkerungsschichten zu helfen. Investitionen in Bildung und Ausbildung können zudem dazu beitragen, die Einkommensunterschiede langfristig zu verringern. **
Top-Angebote
Produkte zum Begriff BauNVO:
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist die Baunvo?
Die Baunvo steht für die Baunutzungsverordnung und ist eine Rechtsverordnung in Deutschland, die die zulässige Nutzung von Grundstücken regelt. Sie legt fest, welche Art von Bauvorhaben auf einem bestimmten Grundstück durchgeführt werden dürfen und welche Vorschriften dabei einzuhalten sind. Die Baunvo dient somit der Sicherstellung einer geordneten städtebaulichen Entwicklung. **
-
Sind Stellplätze Nebenanlagen nach 14 BauNVO?
Sind Stellplätze Nebenanlagen nach 14 BauNVO? Die BauNVO regelt die Zulässigkeit von baulichen Anlagen und deren Nutzung. Stellplätze gelten als Nebenanlagen gemäß § 14 BauNVO, da sie der Erschließung und Nutzung eines Gebäudes dienen. Sie müssen entsprechend den Vorgaben der BauNVO dimensioniert und angeordnet werden. Die genauen Anforderungen an Stellplätze als Nebenanlagen sind in den jeweiligen Landesbauordnungen festgelegt. Insgesamt sind Stellplätze als Nebenanlagen nach 14 BauNVO von großer Bedeutung für die Planung und Genehmigung von Bauvorhaben. **
-
Was ist eine Nebenanlage nach BauNVO?
Was ist eine Nebenanlage nach BauNVO? Eine Nebenanlage gemäß der Baunutzungsverordnung (BauNVO) ist ein Bauwerk oder eine bauliche Anlage, die einem Hauptgebäude oder einer Hauptanlage dient und in unmittelbarem räumlichen Zusammenhang dazu steht. Typische Beispiele für Nebenanlagen sind Garagen, Carports, Gartenhäuser, Geräteschuppen oder Terrassen. Diese Nebenanlagen dürfen in der Regel nur in einem bestimmten Abstand zum Hauptgebäude errichtet werden und unterliegen bestimmten baurechtlichen Vorschriften. Es ist wichtig, die genauen Regelungen der BauNVO sowie örtliche Bauvorschriften zu beachten, um eine rechtmäßige Errichtung von Nebenanlagen sicherzustellen. **
-
Was ist der Unterschied zwischen der BaunVO und dem BauGB?
Die BaunVO (Baunutzungsverordnung) regelt die zulässige Nutzung von Grundstücken und Gebäuden. Sie konkretisiert die Vorgaben des BauGB (Baugesetzbuch), welches die rechtlichen Rahmenbedingungen für das Bauwesen in Deutschland festlegt. Während das BauGB allgemeine Regelungen enthält, legt die BaunVO spezifische Vorgaben für einzelne Nutzungsarten fest, wie z.B. Wohngebiete, Gewerbegebiete oder Mischgebiete. **
Ähnliche Suchbegriffe für BauNVO
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Baugesetzbuch, Baunutzungsverordnung: BauGB, BauNVOBaugesetzbuch, Baunutzungsverordnung: BauGB, BauNVO , Handkommentar , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20240104, Produktform: Leinen, Titel der Reihe: NomosKommentar##, Redaktion: Kröninger, Holger~Jeromin, Curt M., Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 1707, Abbildungen: mit halbjährlicher Online-Aktualisierung, Keyword: 18. BImSchV; Abwägungsprozess; BauGB-Novelle; BauNVO-Novelle; Baugesetz; Baugesetzbuch; Bauleitplanung; Baunutzungsverordnung; Bebauungsplan; Festsetzungsmöglichkeiten; Flächennutzungsplan; Flüchtlingsunterkünfte; Heilungsmöglichkeiten; Novelle; Reform; TA Lärm; UVP-pflichtige Vorhaben; Umweltprüfung; Vermeidung von Verfahrensfehlern; planerische Konfliktbewältigung; vereinfachtes/beschleunigtes Verfahren; Öffentlichkeitsbeteiligung, Fachschema: Baugesetz - BauGB~Baurecht / Baugesetz~Bau / Baurecht~Baurecht - Bundesbaurecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Öffentliches Recht~Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1707 Blätter, Länge: 207, Breite: 143, Höhe: 59, Gewicht: 1228, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systematischer Praxiskommentar BauGB/BauNVOSystematischer Praxiskommentar BauGB/BauNVO , Die 4. Auflage des Systematischen Praxiskommentars steht ganz im Zeichen des Baulandmobilisierungsgesetzes, welches am 23.6.2021 in Kraft getreten ist. Dieses Werk bietet allen an der Bauentwicklung und Bauplanung Beteiligten, insbesondere Architekt*innen, Planer*innen und Entwickler*innen sowie Rechtsanwält*innen und Gerichten eine ebenso fundierte wie praxisorientierte Kommentierung der §§ 1 - 250 des BauGB und der BauNVO. Die Vorschriften des BauGB sind nach ihrer Bedeutung in der Praxis gewichtet und unter Einbeziehung der angrenzenden Rechtsbereiche (z.B. Immissionsschutzrecht, Umweltrecht etc.) kommentiert, sodass die Wechselwirkungen zwischen den unterschiedlichen planungsrechtlichen Vorschriften nachvollziehbar werden. Auf wissenschaftliche Diskurse wird bewusst verzichtet. Der besondere Praxisbezug zeigt sich auch in der sorgfältigen Herausarbeitung von Anwendungsproblemen, zu denen gangbare Lösungswege aufgezeigt werden. Zahlreiche Hinweise und Beispiele tragen zur Verdeutlichung komplexer Fragestellungen bei. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20220615, Produktform: Leinen, Redaktion: Rixner, Florian~Biedermann, Robert~Charlier, Jacqueline, Auflage: 22004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Architekten; BauO; Baugesetzbuch; Bauleiter; Bauleitplan; Bauleitplanung; Baunutzungsverordnung; Bauordnung; Bauordnungsrecht; Bauplanung; Bauplanungsrecht; Enteignung; Entschädigungsrecht; Immissionsschutz; Immissionsschutzrecht; ImmoWertV; Planer; Sachwertrichtlinie; Sanierungsmaßnahmen; Stadtentwicklung; Städtebau; Städtebauförderung; Städtebaulicher Vertrag; Städtebaurecht; Umweltrecht, Fachschema: Baugesetz - BauGB~Baurecht / Baugesetz~Bau / Baurecht~Baurecht - Bundesbaurecht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 253, Breite: 176, Höhe: 64, Gewicht: 2118, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783846206706 9783846200582 9783898176828, Alternatives Format EAN: 9783846210772, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,144,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die progressiv gestaffelte Einkommenssteuer auf die Einkommensverteilung aus?
Die progressiv gestaffelte Einkommenssteuer führt dazu, dass Menschen mit höheren Einkommen einen höheren Steuersatz zahlen. Dadurch wird die Einkommensverteilung ausgeglichener, da Reiche einen größeren Anteil ihres Einkommens an den Staat abgeben. Dies kann zu einer Verringerung der Einkommensungleichheit führen. **
-
Wie werden Krankenkassenbeiträge in einer Gehaltsabrechnung berücksichtigt? Kann die Lohnabrechnung nachträglich geändert werden?
Krankenkassenbeiträge werden vom Bruttogehalt abgezogen und direkt an die Krankenkasse überwiesen. Die Höhe der Beiträge richtet sich nach dem Einkommen des Arbeitnehmers. Die Lohnabrechnung kann in der Regel nicht nachträglich geändert werden, es sei denn es handelt sich um einen Fehler oder eine gesetzliche Änderung. **
-
Wie wirkt sich die Steuerprogression auf die Einkommensverteilung und die Einkommensungleichheit aus?
Die Steuerprogression führt dazu, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen als Personen mit niedrigeren Einkommen. Dadurch wird die Einkommensverteilung ausgeglichen, da Reiche einen größeren Anteil ihres Einkommens abgeben müssen. Dies kann dazu beitragen, die Einkommensungleichheit zu verringern. **
-
Wie können Regierungen die Einkommensungleichheit reduzieren, um eine gerechtere Einkommensverteilung zu gewährleisten?
Regierungen können die Einkommensungleichheit reduzieren, indem sie progressive Steuersysteme einführen, die Reichen stärker besteuern. Sie können auch Mindestlöhne erhöhen und soziale Programme ausbauen, um den ärmeren Bevölkerungsschichten zu helfen. Investitionen in Bildung und Ausbildung können zudem dazu beitragen, die Einkommensunterschiede langfristig zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.