Domain einkommensermittlung.de kaufen?
Wir ziehen mit dem Projekt
einkommensermittlung.de um.
Sind Sie am Kauf der Domain
einkommensermittlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einkommensermittlung.de kaufen?
Wie kann ich meine steuerliche Belastung reduzieren? Gibt es spezielle steuerliche Regelungen, die ich bei meiner Einkommenssteuer berücksichtigen sollte?
Um Ihre steuerliche Belastung zu reduzieren, können Sie beispielsweise Ausgaben wie Spenden, berufsbedingte Kosten oder Sonderausgaben geltend machen. Zudem sollten Sie prüfen, ob Sie von steuerlichen Vergünstigungen wie dem Ehegattensplitting oder der Entfernungspauschale profitieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Reduzierung Ihrer Steuerlast optimal auszuschöpfen. **
Wie kann man die Einkommenssteuer optimieren, um seine steuerliche Belastung zu minimieren?
Man kann die Einkommenssteuer optimieren, indem man alle steuerlichen Abzugsmöglichkeiten nutzt, wie z.B. Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Zudem kann man Einkünfte auf verschiedene Jahre verteilen, um in einem Jahr weniger Steuern zu zahlen. Auch die Wahl des richtigen Steuermodells, z.B. Ehegattensplitting oder Steuerklassenwechsel, kann die steuerliche Belastung minimieren. **

Ähnliche Suchbegriffe für Steuerliche Identifizierung
Top-Angebote
Produkte zum Begriff Steuerliche Identifizierung:
-
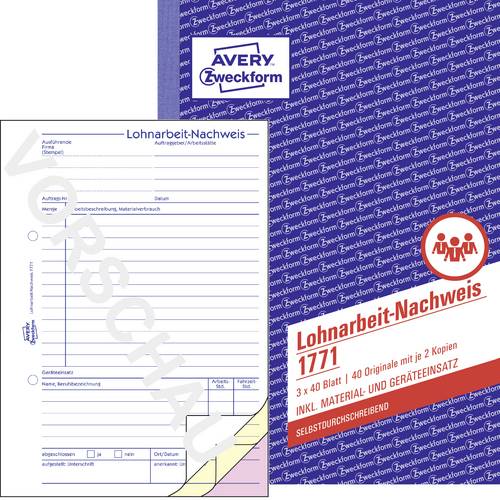
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auterhoff, Harry: Identifizierung von ArzneistoffenIdentifizierung von Arzneistoffen , Von der fixen Idee zum gesuchten Arzneistoff Über 50 Jahre nach der Erstauflage erscheint der legendäre "Idefix" nun endlich in einer völlig neu bearbeiteten Fassung.Mehr als 150 in Pharmaziepraktika aktuell am häufigsten ausgegebene Arzneistoffe und alle gängigen Trägerstoffe und Salbengrundlagen werden behandelt. Einzelmonographien mit Eigenschaften, Löslichkeiten und Nachweisverfahren auf Basis der Arzneibücher, eine umfangreiche Infrarotspektren-Sammlung und etliche Dünnschichtchromatogramme ermöglichen eine schnelle Zuordnung.Die Inhalte der Neuauflage wurden in mehreren Studienpraktika auf Herz und Nieren geprüft und auf Alltagstauglichkeit getestet - nützlicher geht es nicht! Aus dem Inhalt Vorproben ¿ Elementaranalyse ¿ Trägerstoffe ¿ Systematischer Analysengang (Stas-Otto-Gang) ¿ Farbreaktionen, Gruppenreaktionen und Einzelnachweise ¿ Dünnschichtchromatographie ¿ DC-UV-Kopplung ¿ IR-Spektroskopie , Sonstige > Autopflege & Aufbereitung , Auflage: 7., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Auterhoff, Harry~Kovar, Karl-Artur~Laufer, Stefan, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., völlig neu bearbeitete Auflage, Abbildungen: 329 Abb., 14 Tab., Keyword: Arzneistoffe; Chemie, Biochemie, Technische Chemie; DC-UV-Kopplung; Dünnschichtchromatographie; Farbreaktionen; Fortbildung; IR-Spektroskopie; Idefix; Identifizierung; Pharmazie; Stas-Otto-Gang; Studium, Fachschema: Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Arznei / Arzneimittellehre~Pharmakologie~Chemie / Medizin~Chromatographie~Chemie~Massenspektrometrie - Spektrometrie ~Spektroskopie, Fachkategorie: Pharmakologie~Medizinische Chemie, Pharmazeutische Chemie~Spektroskopie, Spektrochemie, Massenspektrometrie~Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 239, Breite: 175, Höhe: 18, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirken sich steuerliche Regelungen auf die Einkommensverteilung in einer Gesellschaft aus?
Steuerliche Regelungen können die Einkommensverteilung beeinflussen, indem sie Einkommen umverteilen und soziale Ungleichheit verringern. Durch progressiv gestaltete Steuersätze werden höhere Einkommen stärker belastet als niedrigere Einkommen. Steuerliche Maßnahmen wie Steuervergünstigungen für bestimmte Gruppen können jedoch auch zu einer ungleicheren Einkommensverteilung führen. **
-
Welche Auswirkungen hat die Steuerreform auf die Einkommenssteuer und die steuerliche Belastung von Unternehmen?
Die Steuerreform kann zu einer Senkung der Einkommenssteuer für bestimmte Einkommensgruppen führen, was zu einer Entlastung der Steuerzahler führt. Gleichzeitig können Unternehmen von einer Senkung der Körperschaftssteuer profitieren, was ihre steuerliche Belastung verringern würde. Allerdings können auch Änderungen bei den steuerlichen Abzügen und Vergünstigungen dazu führen, dass einige Steuerzahler und Unternehmen eine höhere steuerliche Belastung erfahren. Insgesamt hängen die Auswirkungen der Steuerreform stark von den spezifischen Maßnahmen und Regelungen ab, die in der Reform umgesetzt werden. **
-
Wie wirkt sich die steuerliche Belastung auf die Einkommensverteilung in einer Gesellschaft aus? Welche Auswirkungen hat die steuerliche Belastung auf die wirtschaftliche Entwicklung eines Landes?
Die steuerliche Belastung kann die Einkommensverteilung in einer Gesellschaft beeinflussen, indem sie die Reichen stärker belastet und die Armen entlastet. Eine hohe steuerliche Belastung kann jedoch auch die wirtschaftliche Entwicklung eines Landes bremsen, da sie die Investitionen und den Konsum reduzieren kann. Eine ausgewogene Steuerpolitik ist daher wichtig, um sowohl die Einkommensverteilung als auch die wirtschaftliche Entwicklung zu fördern. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerliche Identifizierung:
-
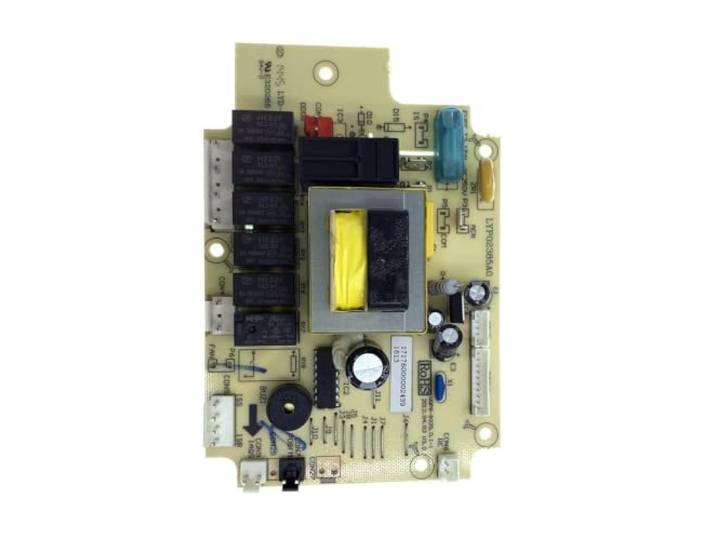
Geschirrspüler Steuerplatine WQP12-9319, Kompatibel Mit Gorenje GV60010 WQP8-9325.D.1-1 und WQP8-9319.D.3-1 bieten zusätzliche Referenzen zur Identifizierung des passenden PCB-SatzesGeschirrspüler Steuerplatine WQP12-9319, Kompatibel Mit Gorenje GV60010 WQP8-9325.D.1-1 und WQP8-9319.D.3-1 bieten zusätzliche Referenzen zur Identifizierung des passenden PCB-Satzes. Elektronische Steuerung: Die Hauptplatinenbaugruppe verwaltet programmierte Geschirrspülerfunktionen und die Kommunikation zwischen angeschlossenen Komponenten Platinenpaarung: Leistungs- und Steuerabschnitte arbeiten innerhalb des elektronischen Systems des Geräts zusammen, um einen koordinierten Betrieb zu gewährleisten Befehlsverarbeitung: Die Steuerschaltung verarbeitet Betriebseingaben und sendet Signale über das Steuerungsnetzwerk des Geschirrspülers Reparaturersatz: Entwickelt for den Austausch einer passenden Leiterplattenbaugruppe, wenn die ursprüngliche Elektronikplatine fehlerhaft ist Modellanpassung: Kompatibel for Gorenje GV60010; Vergleichen Sie WQP8-9325.D.1-1 und WQP12-9319.D.2-1 mit den vorhandenen Platinen Farbe:1 Set173,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine steuerliche Belastung reduzieren? Gibt es spezielle steuerliche Regelungen, die ich bei meiner Einkommenssteuer berücksichtigen sollte?
Um Ihre steuerliche Belastung zu reduzieren, können Sie beispielsweise Ausgaben wie Spenden, berufsbedingte Kosten oder Sonderausgaben geltend machen. Zudem sollten Sie prüfen, ob Sie von steuerlichen Vergünstigungen wie dem Ehegattensplitting oder der Entfernungspauschale profitieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Reduzierung Ihrer Steuerlast optimal auszuschöpfen. **
-
Wie kann man die Einkommenssteuer optimieren, um seine steuerliche Belastung zu minimieren?
Man kann die Einkommenssteuer optimieren, indem man alle steuerlichen Abzugsmöglichkeiten nutzt, wie z.B. Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Zudem kann man Einkünfte auf verschiedene Jahre verteilen, um in einem Jahr weniger Steuern zu zahlen. Auch die Wahl des richtigen Steuermodells, z.B. Ehegattensplitting oder Steuerklassenwechsel, kann die steuerliche Belastung minimieren. **
-
Wie wirken sich steuerliche Regelungen auf die Einkommensverteilung in einer Gesellschaft aus?
Steuerliche Regelungen können die Einkommensverteilung beeinflussen, indem sie Einkommen umverteilen und soziale Ungleichheit verringern. Durch progressiv gestaltete Steuersätze werden höhere Einkommen stärker belastet als niedrigere Einkommen. Steuerliche Maßnahmen wie Steuervergünstigungen für bestimmte Gruppen können jedoch auch zu einer ungleicheren Einkommensverteilung führen. **
-
Welche Auswirkungen hat die Steuerreform auf die Einkommenssteuer und die steuerliche Belastung von Unternehmen?
Die Steuerreform kann zu einer Senkung der Einkommenssteuer für bestimmte Einkommensgruppen führen, was zu einer Entlastung der Steuerzahler führt. Gleichzeitig können Unternehmen von einer Senkung der Körperschaftssteuer profitieren, was ihre steuerliche Belastung verringern würde. Allerdings können auch Änderungen bei den steuerlichen Abzügen und Vergünstigungen dazu führen, dass einige Steuerzahler und Unternehmen eine höhere steuerliche Belastung erfahren. Insgesamt hängen die Auswirkungen der Steuerreform stark von den spezifischen Maßnahmen und Regelungen ab, die in der Reform umgesetzt werden. **
Ähnliche Suchbegriffe für Steuerliche Identifizierung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auterhoff, Harry: Identifizierung von ArzneistoffenIdentifizierung von Arzneistoffen , Von der fixen Idee zum gesuchten Arzneistoff Über 50 Jahre nach der Erstauflage erscheint der legendäre "Idefix" nun endlich in einer völlig neu bearbeiteten Fassung.Mehr als 150 in Pharmaziepraktika aktuell am häufigsten ausgegebene Arzneistoffe und alle gängigen Trägerstoffe und Salbengrundlagen werden behandelt. Einzelmonographien mit Eigenschaften, Löslichkeiten und Nachweisverfahren auf Basis der Arzneibücher, eine umfangreiche Infrarotspektren-Sammlung und etliche Dünnschichtchromatogramme ermöglichen eine schnelle Zuordnung.Die Inhalte der Neuauflage wurden in mehreren Studienpraktika auf Herz und Nieren geprüft und auf Alltagstauglichkeit getestet - nützlicher geht es nicht! Aus dem Inhalt Vorproben ¿ Elementaranalyse ¿ Trägerstoffe ¿ Systematischer Analysengang (Stas-Otto-Gang) ¿ Farbreaktionen, Gruppenreaktionen und Einzelnachweise ¿ Dünnschichtchromatographie ¿ DC-UV-Kopplung ¿ IR-Spektroskopie , Sonstige > Autopflege & Aufbereitung , Auflage: 7., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Auterhoff, Harry~Kovar, Karl-Artur~Laufer, Stefan, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., völlig neu bearbeitete Auflage, Abbildungen: 329 Abb., 14 Tab., Keyword: Arzneistoffe; Chemie, Biochemie, Technische Chemie; DC-UV-Kopplung; Dünnschichtchromatographie; Farbreaktionen; Fortbildung; IR-Spektroskopie; Idefix; Identifizierung; Pharmazie; Stas-Otto-Gang; Studium, Fachschema: Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Arznei / Arzneimittellehre~Pharmakologie~Chemie / Medizin~Chromatographie~Chemie~Massenspektrometrie - Spektrometrie ~Spektroskopie, Fachkategorie: Pharmakologie~Medizinische Chemie, Pharmazeutische Chemie~Spektroskopie, Spektrochemie, Massenspektrometrie~Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 239, Breite: 175, Höhe: 18, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die steuerliche Belastung auf die Einkommensverteilung in einer Gesellschaft aus? Welche Auswirkungen hat die steuerliche Belastung auf die wirtschaftliche Entwicklung eines Landes?
Die steuerliche Belastung kann die Einkommensverteilung in einer Gesellschaft beeinflussen, indem sie die Reichen stärker belastet und die Armen entlastet. Eine hohe steuerliche Belastung kann jedoch auch die wirtschaftliche Entwicklung eines Landes bremsen, da sie die Investitionen und den Konsum reduzieren kann. Eine ausgewogene Steuerpolitik ist daher wichtig, um sowohl die Einkommensverteilung als auch die wirtschaftliche Entwicklung zu fördern. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.